¿Cuánto vale tu empresa? Y, sobre todo, por qué.
Valuación independiente para transacciones: levantar capital, vender, comprar o sumar a un socio. Un rango de valor defendible, construido con tres métodos y explicado número por número.
 Hablas directo con nuestro equipo de valuación30 minutos · Sin costo · Sin compromiso
En una transacción, el valor de tu empresa no se afirma. Se defiende.
Cuando un inversionista entra, un comprador hace una oferta o un socio quiere salir, la otra parte llega con su propio número. Y con sus propios supuestos: un múltiplo de mercado, un descuento por riesgo, una lectura distinta de tus proyecciones.
Muchas empresas llegan a esa mesa con un número que alguien escuchó: “en tu industria se paga tantas veces EBITDA”. Es un buen punto de partida para una plática, pero no resiste una negociación seria. Al primer cuestionamiento sobre cómo se calculó, el número se cae y con él se va tu posición.
Una valuación bien hecha cambia eso. Te dice cuánto vale tu empresa, qué supuestos sostienen ese valor y qué tan sensible es a cada uno. Es lo que te permite saber hasta dónde ceder, dónde no moverte y cuándo una oferta está por debajo de lo que vale lo que construiste.
En una valuación, la forma en que se llega al número es tan importante como el número en sí.
Por eso no entregamos una cifra suelta. Entregamos el razonamiento completo: los métodos, los supuestos, los ajustes y el rango en el que se mueve el valor, en un formato que puedes presentar, defender y usar para negociar.
Las decisiones donde el valor de tu empresa está sobre la mesa.
Llega a la ronda sabiendo cuánto vale tu empresa antes y después del dinero, y cuánta participación estás cediendo.
Fija tu precio con argumentos, no con la primera oferta que llega. Sabe cuándo una propuesta te deja dinero en la mesa.
Evalúa cuánto vale realmente el negocio que quieres adquirir y cuánto tiene sentido pagar por él.
Define un valor justo para todas las partes cuando cambia la estructura accionaria.
Respalda tu conversación con bancos o fondos con un valor y una capacidad de pago sustentados.
Conoce tu punto de partida antes de una transacción y qué palancas mueven el valor.
Unos millones de diferencia en la valuación son puntos de tu empresa.
Cuando levantas capital, el porcentaje que cedes depende directamente de la valuación que negocias antes de la inversión (pre-money). Una valuación más baja de lo que vale tu empresa no se recupera: se paga con participación, para siempre.
Mueve los controles y compara.
Tres métodos que se cruzan. Un rango que puedes defender.
Ningún método por sí solo cuenta la historia completa. Aplicamos los tres, contrastamos sus resultados y los ponderamos con criterio según el propósito de la valuación, el mercado en el que operas y los riesgos propios de tu empresa. El resultado se resume en un football field: el rango de valor de cada método en una sola vista.
Proyectamos el flujo de efectivo libre de tu empresa y lo traemos a valor presente con una tasa que refleja su riesgo. Responde cuánto vale el negocio por lo que va a generar.
Clave: proyecciones y tasa de descuento sustentadas.Analizamos cómo valúa el mercado a empresas similares, con múltiplos como valor empresa / EBITDA o valor empresa / ventas, y los ajustamos a tu tamaño y perfil.
Clave: elegir bien los comparables.Revisamos cuánto se ha pagado en compras y rondas de empresas comparables. Refleja lo que un comprador real ha estado dispuesto a pagar.
Clave: operaciones de verdad comparables.Primero, tus números tienen que contar la historia correcta.
Los estados financieros de una empresa privada rara vez reflejan su rentabilidad real: gastos que no se repiten, gastos personales, sueldos fuera de mercado. Analizamos tu historia financiera y hacemos los ajustes necesarios para que la valuación parta de una utilidad que un comprador o inversionista reconocería.
No te damos un número fijo. Te mostramos qué tanto se mueve.
El valor depende de supuestos: la tasa de descuento (WACC) y el crecimiento a perpetuidad. Medio punto en cualquiera de los dos cambia el resultado de forma importante. Por eso cada valuación incluye tablas de sensibilidad: sabes de antemano cuánto vale tu empresa en cada escenario y dónde está tu margen de negociación.
| WACC | g 0.0% | g 0.5% | g 1.0% | g 1.5% | g 2.0% |
|---|---|---|---|---|---|
| 10.9% | 97.5 | 102.2 | 107.3 | 113.1 | 119.4 |
| 11.4% | 93.2 | 97.5 | 102.2 | 107.3 | 113.1 |
| 11.9% | 89.3 | 93.2 | 97.5 | 102.2 | 107.3 |
| 12.4% | 85.7 | 89.3 | 93.2 | 97.5 | 102.2 |
| 12.9% | 82.4 | 85.7 | 89.3 | 93.2 | 97.5 |
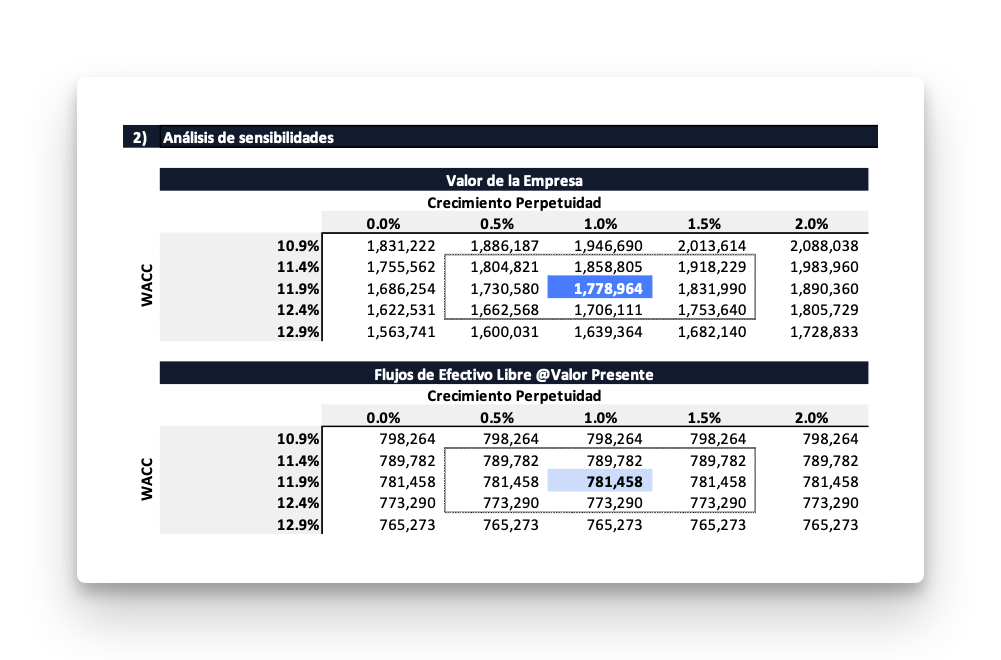
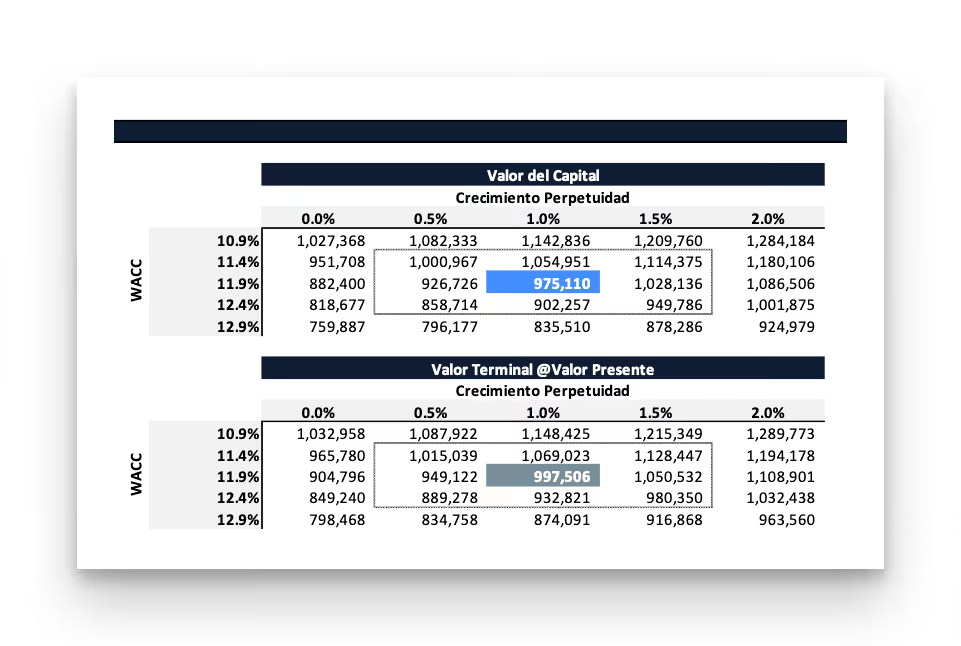
Tabla interactiva con cifras ilustrativas.
Lo que hace que una valuación no aguante la negociación.
- Usar un múltiplo genéricoEl “tantas veces EBITDA” de tu industria ignora tu tamaño, crecimiento y riesgo.
- Proyecciones sin sustentoUn plan optimista sin bases es lo primero que la otra parte desarma.
- No normalizar la utilidadSin ajustes, partes de un EBITDA que no refleja la rentabilidad real.
- Confundir valor empresa con valor del capitalOlvidar la deuda neta cambia lo que realmente recibe cada accionista.
No una cifra suelta. Todo lo que necesitas para sostenerla.
Documento en PDF con el propósito, la metodología, los supuestos, los ajustes y la conclusión de valor.
El modelo completo detrás del número, con supuestos visibles, para que tú y tu equipo puedan seguir cada cálculo.
El rango de valor de cada método en una sola gráfica, lista para usar en la negociación.
La historia de tu valor, ordenada para presentarla a inversionistas, compradores o socios.
Tu información es sensible. Por eso trabajas directo con nosotros.
Una valuación no se cierra con un formulario. Antes de empezar platicamos varias veces: entendemos la transacción, qué te preocupa y qué información vas a compartir. Durante el proyecto hablas con las mismas personas que hacen tu valuación, no con intermediarios.
- ✓Comunicación directa con el equipo que trabaja tu valuación, de principio a fin.
- ✓Revisamos contigo los supuestos antes de cerrar el número, para que lo entiendas y lo defiendas.
- ✓Tu información se maneja con discreción, dentro de un equipo pequeño y senior.
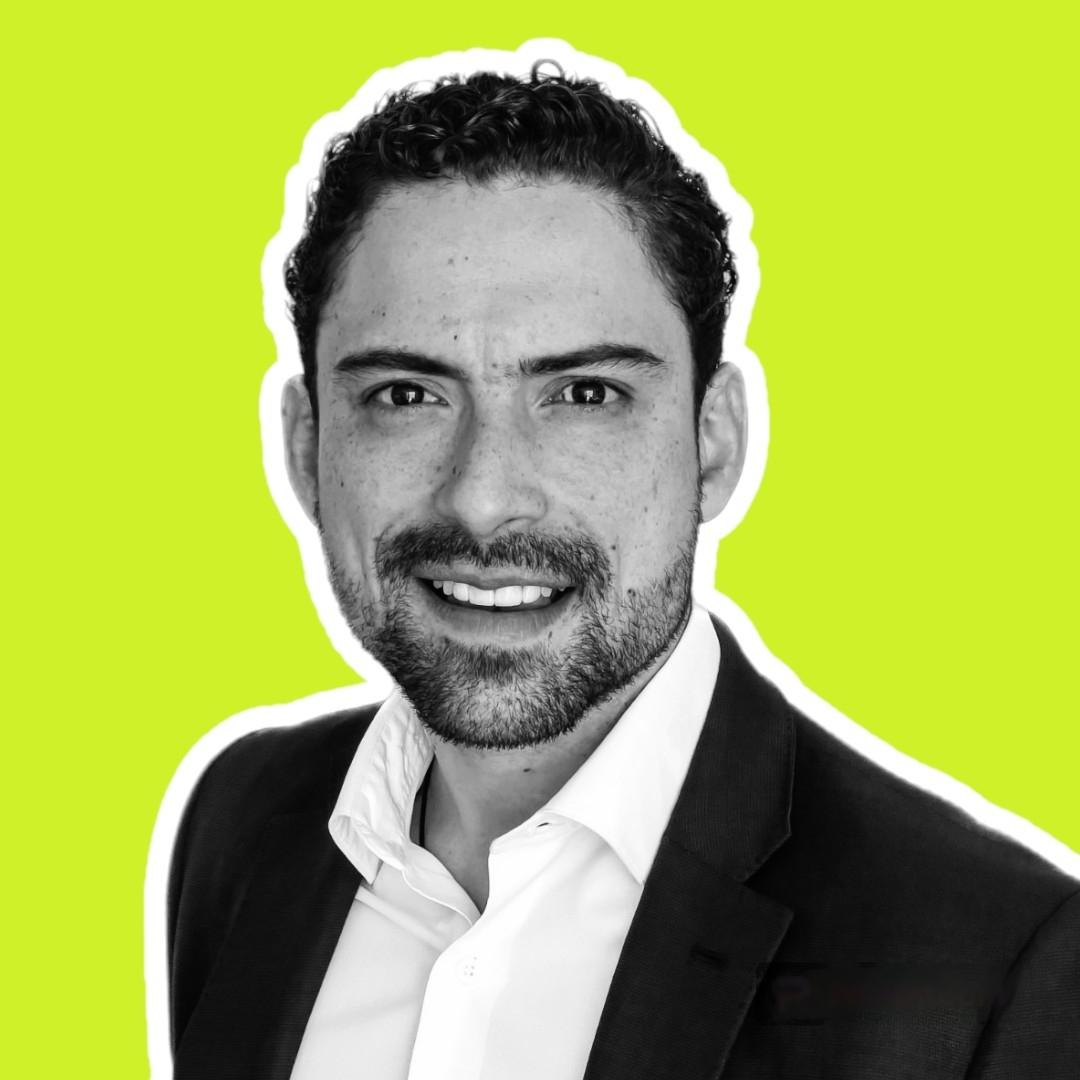
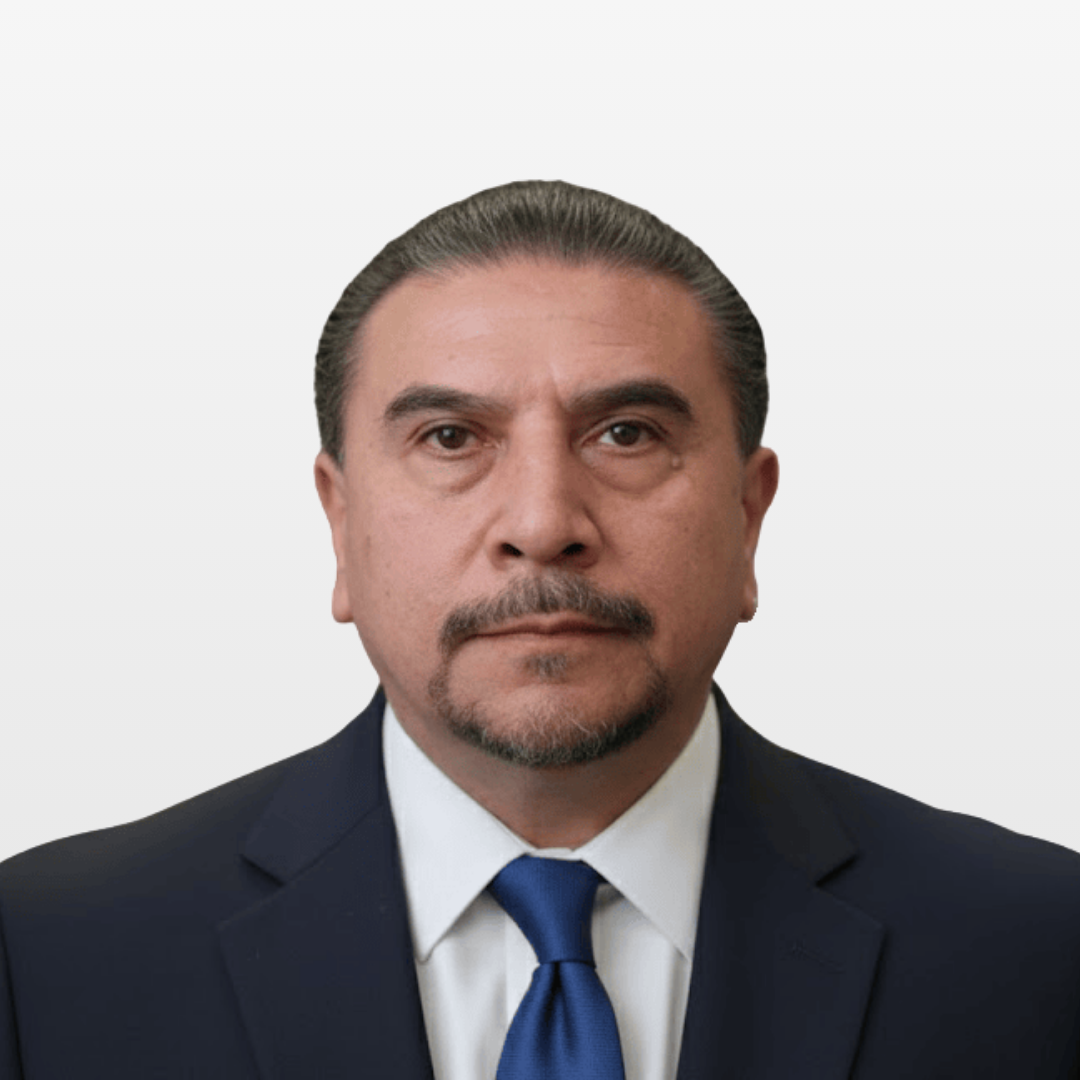
Diego BermúdezPartner & CEOFernando SánchezSenior Valuation SpecialistRafael BermúdezLead Consultant Bruno BermúdezPartner & Head of Growth
De la primera llamada al número que defiendes.
- 01Diagnóstico gratuito
30 minutos para entender la transacción y el propósito de la valuación, que define la metodología.
- 02Información
Reunimos tus estados financieros históricos, proyecciones y estructura accionaria.
- 03Análisis y modelo
Ajustamos tus números, construimos las proyecciones y aplicamos los tres métodos.
- 04Entrega
Te presentamos el rango de valor y cada supuesto detrás, junto con el reporte, el modelo y la presentación.
Lo que hace que tu empresa valga más.
Una valuación también te muestra qué mueve tu valor. Estos son los factores que más pesan cuando un inversionista o comprador analiza una empresa:
Si la valuación muestra palancas por mover, Inteligencia financiera es cómo las mueves: un equipo senior de finanzas integrado a tu dirección para mejorar esos factores de forma continua.
Criterio que viene de muchos negocios distintos.
Los resultados de nuestros clientes han aparecido en

Lo que suelen preguntarnos antes de valuar.
¿Para qué sirve una valuación para transacciones?
Para llegar a una negociación —levantar capital, vender, comprar o cambiar la estructura accionaria— con un valor sustentado. El propósito de la valuación define la metodología y los supuestos, por eso es lo primero que entendemos en el diagnóstico.
¿Qué métodos utilizan?
Combinamos un método intrínseco, el flujo de efectivo descontado (DCF), con métodos relativos: múltiplos de empresas comparables y transacciones precedentes. Contrastamos los resultados y los resumimos en un football field.
¿Se valúa con base en la historia o en el futuro?
En ambos. Conocer la historia de la empresa, su estructura accionaria y sus resultados es indispensable, pero un negocio vale principalmente por su capacidad de generar valor en el futuro. Cuando las proyecciones se alejan mucho del desempeño histórico, el análisis tiene que ser más profundo.
¿Cómo se llega a la conclusión de valor?
Los resultados de cada método se contrastan y se evalúan con criterio: el mercado en el que operas, las variables económicas, tu posición frente a la competencia y los riesgos propios de tu empresa. Aunque la valuación parece puramente cuantitativa, el juicio profesional pesa tanto como los números.
¿Qué información necesito?
Principalmente tus estados financieros históricos, las proyecciones con las que cuentes y tu estructura accionaria. En el diagnóstico te decimos exactamente qué necesitamos según el tipo de transacción.
¿Qué recibo al final?
Un reporte de valuación en PDF, el modelo financiero en Excel, el football field con el rango de valor por método y una presentación para inversionistas, compradores o socios.
Llega a la mesa con un número que puedes defender.
Cuéntanos qué transacción tienes enfrente. En 30 minutos te decimos cómo la valuaríamos y qué necesitas preparar.


 Log in